01 / 06
多元收款 · 金流管理
收款, 少一點手忙腳亂。
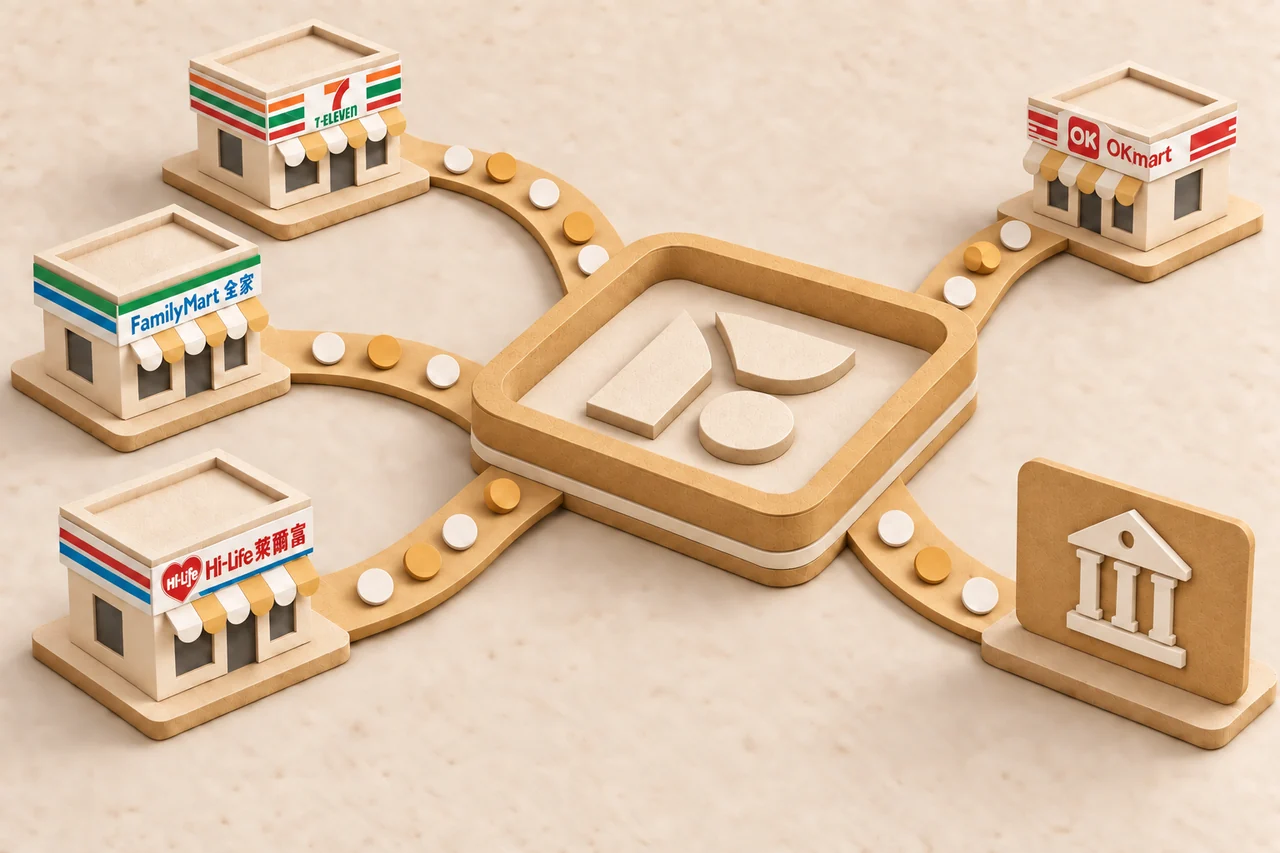
四大超商・虛擬帳號 繳費即時查,接單更從容。
- 多通路收款
- 優惠費率
- 繳費即時查
實際費率與服務內容依申請方案。
1 / 2查看操作簡介 ↗

01 / 06
多元收款 · 金流管理
四大超商・虛擬帳號 繳費即時查,接單更從容。
實際費率與服務內容依申請方案。
提供完整的金流支付解決方案,涵蓋超商代碼繳費、虛擬帳號繳費等多元支付方式,協助企業簡化收款流程、提升營運效率。
Comprehensive payment solutions including convenience-store codes and virtual bank accounts, helping businesses simplify collection workflows.
服務內容包含: Services include:
樂富金科技成立於 109 年,專注於金流支付解決方案。秉持安全、便捷、創新理念,為企業客戶提供專業的支付服務。
Founded in 2020, LF-Pay focuses on payment solutions with values of security, convenience, and innovation.
了解我們: Learn about us:
提供消費糾紛通報、消費者查詢等公共服務資源,協助使用者解決疑難並維護自身權益。
Public service resources including dispute reporting and consumer inquiries to help users resolve issues.
我們提供: We provide:
本公司對外的法律性聲明,包含銀行履約保證與個人資料保護政策,確保交易安全與資料隱私。
Public legal statements covering bank performance guarantee and personal data protection policy.
聲明內容: Statements include:
提供系統操作簡介、手機 APP 操作教學,以及加入合作的相關資訊。
Member resources for using LF-Pay, including mobile app tutorials and partnership inquiries.
會員資源: Member resources:
財政部 113 年 12 月 6 日令釋:營業人提供遊戲幣交易服務符合條件者,可按收付價款差額課徵營業稅。以下整理令文重點、財政部的計算例與帳務留存方式。
資料整理:樂富金科技
本頁所稱「遊戲幣商」,是指提供網路連線遊戲玩家遊戲幣交易服務的業者,不是虛擬貨幣業者。
重點摘要
| 項目 | 內容 |
|---|---|
| 法規名稱 | 核釋營業人提供遊戲幣交易服務按收付價款差額課徵營業稅認定基準 |
| 發布日期 | 民國 113 年 12 月 6 日 |
| 發文字號 | 台財稅字第 11300607350 號令 |
| 發布機關 | 財政部(新聞稿由財政部賦稅署發布) |
| 原文 | 財政部主管法規共用系統;財政部新聞稿(113-12-06) |
這份文件是財政部發布的解釋令,一般也常被稱為「函釋」或「令釋」。內容分兩點:第一點是個人提供遊戲幣交易服務的稅籍登記;第二點是營業人按差額課徵營業稅的條件與應備資料。
依財政部新聞稿說明,遊戲幣交易常見的模式是 C2B2C:營業人(B)先向個人賣家(C)取得遊戲幣,再轉給個人買家(C)。如果按一般進銷貨方式、以售價全額計算銷項稅額,營業人向個人賣家購入時無法取得進項發票扣抵,營業稅負擔會增加。財政部考量這類交易模式的特殊性,釋明符合條件者可按收付價款差額課稅。
依令文第二點,營業人提供網路連線遊戲玩家遊戲幣交易服務,須符合下列條件:
| # | 條件 | 令文原文 |
|---|---|---|
| 1 | 買賣雙方都是自然人 | 「遊戲幣買賣雙方均為自然人」 |
| 2 | 對買賣雙方設有實名身分驗證機制 | 「經查明該營業人對該等買賣雙方之實名身分資訊設有驗證機制」 |
| 3 | 賣方先交付、買方先付款,是基於履約保證 | 「其要求賣方先交付遊戲幣及買方先支付價金係基於履約保證」 |
| 4 | 在網路交易平臺揭示換算比值 | 「於網路交易平臺揭示買賣雙方對遊戲幣與新臺幣換算比值」 |
令文將上述條件併列敘述,適用前宜逐項檢視;個案是否符合,請洽會計師或所在地國稅局。
依財政部新聞稿說明,這類營業人為確保履約,交易外觀採先買後賣模式營運,並搭配一定之買賣雙方實名身分驗證及履約保證機制,以預防詐騙及提升交易安全。
符合上述條件者,可提供下列資料,按收付價款差額課徵營業稅。
令文要求明細表「應包含可對應買賣雙方每筆交易服務」的下列內容,並「保存相關佐證文件」:
| 內容 | 令文說明 |
|---|---|
| 買賣雙方身分資料 | 「例如身分證統一編號或足以辨認身分之金融帳戶等」 |
| 收付遊戲幣的交易日期 | 令文:「收付遊戲幣之交易日期、名稱、數量」 |
| 名稱 | 同上 |
| 數量 | 同上 |
| 收付買賣價金 | — |
| 收取交易服務費用的金額 | — |
令文舉例:「買賣雙方及營業人之金融帳戶、支票、匯款單或電子支付帳戶收付情形」。
令文規定開立二聯式應稅統一發票「自行留存備查」;開立頻率等細節令文未進一步規定,請與會計師確認。
以下為財政部新聞稿所舉的例子:
賣家是營業人時(B2B2C):依財政部說明,甲應按向丙收取的 1,000 元開立統一發票,並就自乙取得的 929 元進項發票申報扣抵;財政部表示兩種情形最終租稅負擔相同。
適用時點:財政部說明,依稅捐稽徵法第 1 條之 1 第 1 項但書規定,本令發布時尚未核課確定之案件即可適用。
令文第一點:個人以營利為目的,提供網路連線遊戲玩家遊戲幣交易服務,依財政部 109 年 1 月 31 日台財稅字第 10904512340 號令規定,「應於當月銷售額達營業稅起徵點」時,向國稅局申請稅籍登記。財政部新聞稿並說明,個人提供遊戲幣交易服務取得代價者,「屬銷售勞務範疇」。
起徵點金額:令文發布時,銷售勞務起徵點為每月 4 萬元。財政部已於 113 年 12 月 12 日修正發布「小規模營業人營業稅起徵點」,自 114 年 1 月 1 日起,銷售勞務業別調高為每月銷售額 5 萬元(銷售貨物業別為 10 萬元);財政部稅務入口網〈網路交易課徵營業稅 Q&A〉也以「勞務5萬元」說明。起徵點日後如再調整,以財政部公告為準。
規定本身寫得清楚,實務上比較常卡住的,是資料「有做,但需要時拿不出來」。以下整理遊戲幣交易服務在留存資料時常見的五個疏漏與一般做法,供自我檢查。
樂富金科技(LF-Pay)是已完成數位發展部服務能量登錄的第三方支付業者(可至官方名單查證),提供超商代碼繳費與虛擬帳號繳費代收服務。針對上面五個疏漏,我們把資料留存整合進收款流程:
| 常見疏漏 | LF-Pay 的做法 |
|---|---|
| 1. 截圖或錄影中斷 | 提供合作商家桌面截圖軟體:開機自動執行,結束程式須帳號密碼驗證;寫入失敗時自動切換備援資料夾並提示;截圖依年、月、日、時分層歸檔,檔名帶時間。 |
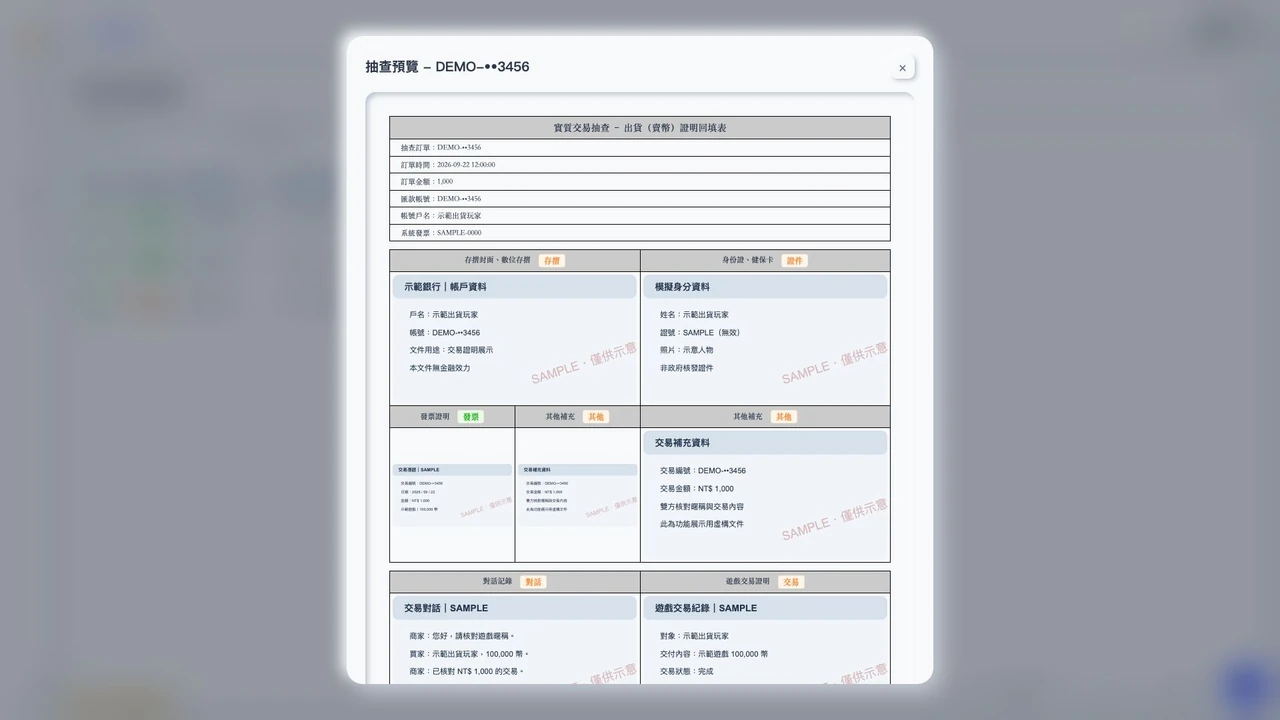
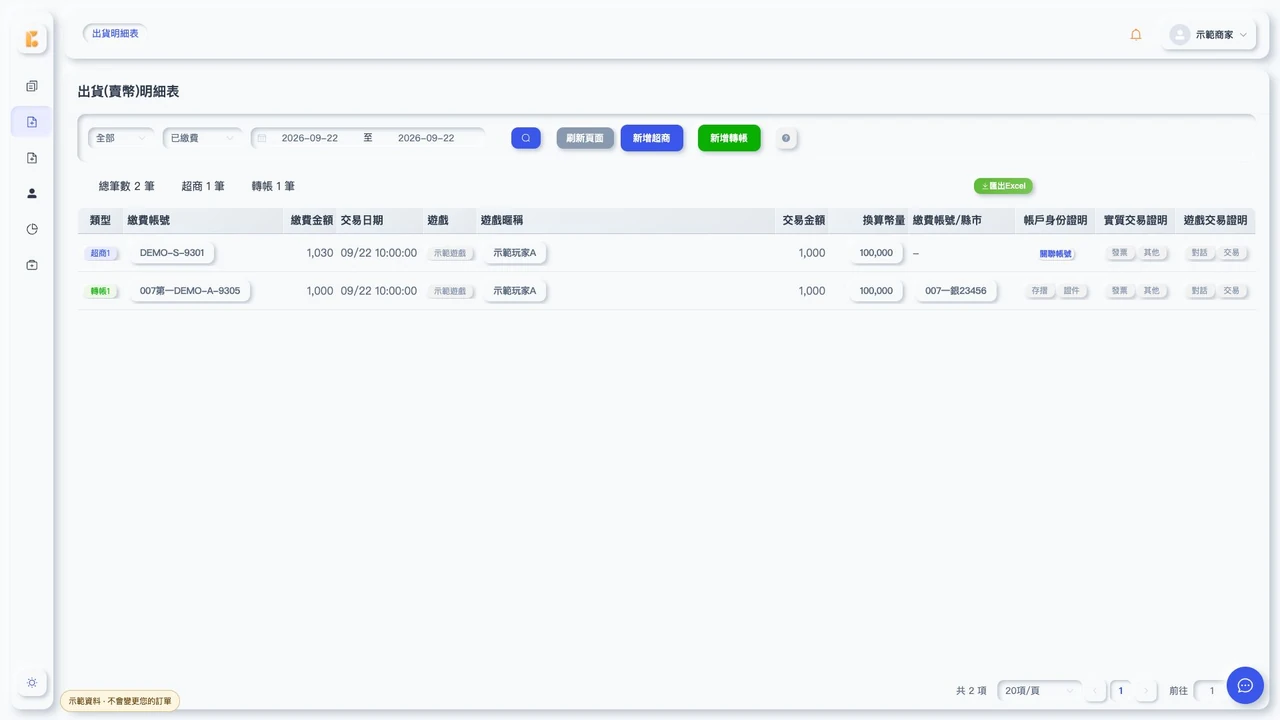
| 2. 存摺與證件散落 | 買方在 LF-Pay APP 內自行上傳存摺與身分證件,資料集中保存;商家後台可依交易一併查看帳戶身分、實質交易與遊戲交易證明。 |
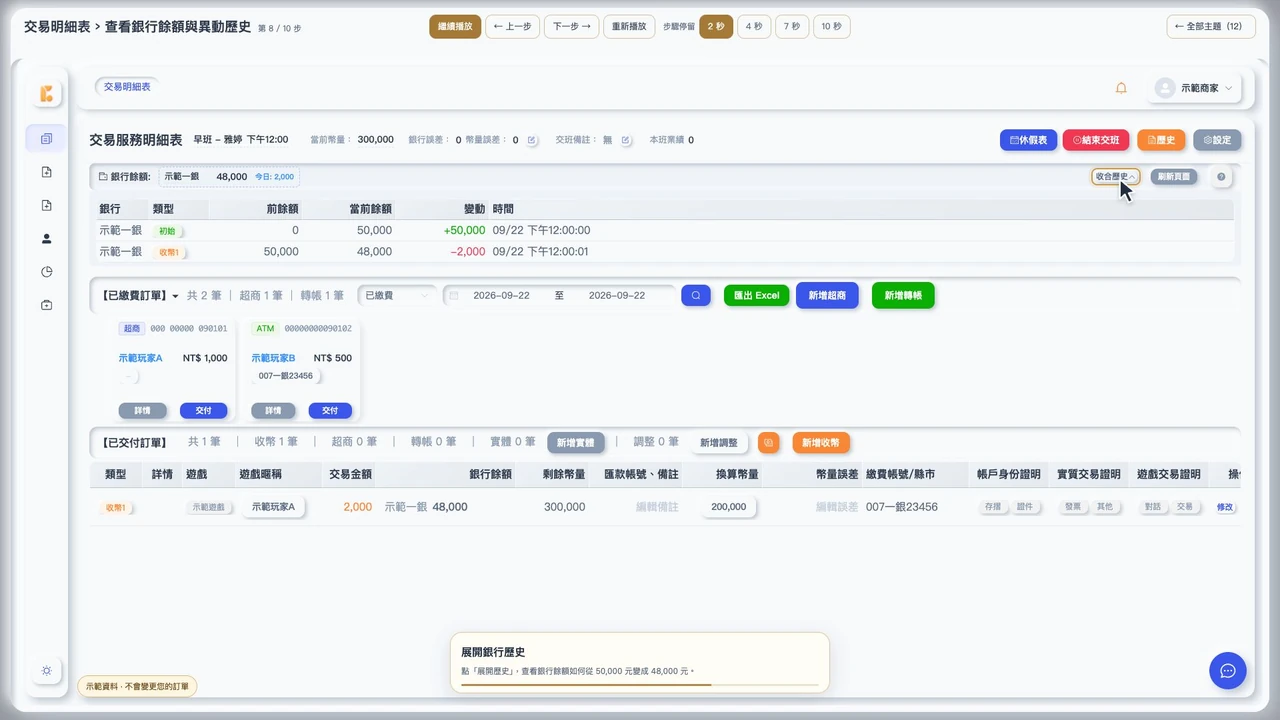
| 3. 內帳格式不一 | 商家後台「交易明細表」在交付當下點選即完成紀錄,不必另外做帳;可一鍵匯出交易服務明細表(Excel),欄位依令文列出的內容設計。 |
| 4. 發票與交易紀錄對不上 | 完成發票服務設定後,經 LF-Pay 代收的款項於付款成功後由系統逐筆開立電子發票並上傳財政部平台,發票與交易出自同一筆紀錄;買方自行選擇信箱、手機載具或捐贈。 |
| 5. 對話紀錄遺失 | 買方在 LF-Pay APP 聊天室送出訂單請求,請求、金額、遊戲暱稱與時間留在同一段對話;買方也能自行查閱訂單與繳費紀錄。 |
交付紀錄與證明整理的操作畫面,可參考系統操作簡介。以上為系統功能說明;個案是否符合按差額課稅的條件,仍請與會計師確認。
A:財政部 113 年 12 月 6 日台財稅字第 11300607350 號令規範的是「提供遊戲幣交易服務」:個人以營利為目的提供這項服務,屬銷售勞務,當月銷售額達營業稅起徵點時應辦理稅籍登記;營業人符合令文第二點所列條件,並能提供交易服務明細表及收付買賣價金等資料者,可按收付價款差額課徵營業稅。其他情形或個案判斷,請洽會計師或所在地國稅局。
A:財政部民國 113 年 12 月 6 日台財稅字第 11300607350 號令,法規名稱為「核釋營業人提供遊戲幣交易服務按收付價款差額課徵營業稅認定基準」。原文可在財政部主管法規共用系統查詢,財政部同日也發布新聞稿說明。
A:個人以營利為目的提供遊戲幣交易服務,屬銷售勞務,當月銷售額達營業稅起徵點時,應向國稅局申請稅籍登記。自 114 年 1 月 1 日起,銷售勞務起徵點為每月 5 萬元(令文發布時為 4 萬元)。營業人符合令文第二點所列條件,並能提供交易服務明細表及收付買賣價金等資料者,可按收付價款差額課徵營業稅。
A:以向買家收取的價款減去支付給賣家的價款,就差額課徵營業稅,而不是以售價全額計算。財政部的例子是:向買家收取 1,000 元、支付賣家 929 元,按差額 71 元課徵營業稅。
A:依令文,應包含可對應買賣雙方每筆交易服務的買賣雙方身分資料(例如身分證統一編號或足以辨認身分之金融帳戶等),以及收付遊戲幣的交易日期、名稱、數量、收付買賣價金與收取交易服務費用的金額,並保存相關佐證文件。
A:依令文,按收付價款差額課徵營業稅,並開立二聯式應稅統一發票自行留存備查。賣家是營業人時,依財政部說明,應按向買家收取的價金開立統一發票,並以取得的進項發票申報扣抵。實際開立方式請與會計師確認。
A:財政部這份令沒有規定營業項目或行業代號。辦理稅籍登記時應填寫的項目,請向所在地國稅局或會計師確認。
A:令文的第一項條件是「遊戲幣買賣雙方均為自然人」。財政部新聞稿以賣家為營業人的情形舉例:營業人應按向買家收取的價金開立統一發票,並就賣家開立的進項發票申報扣抵。其他情形請洽會計師或國稅局。
A:財政部說明,依稅捐稽徵法第 1 條之 1 第 1 項但書規定,本令發布時尚未核課確定之案件即可適用。個案是否屬於尚未核課確定,請洽所在地國稅局。
法令如有修正,以財政部最新公告為準。
Subject to the latest announcements from the Ministry of Finance.